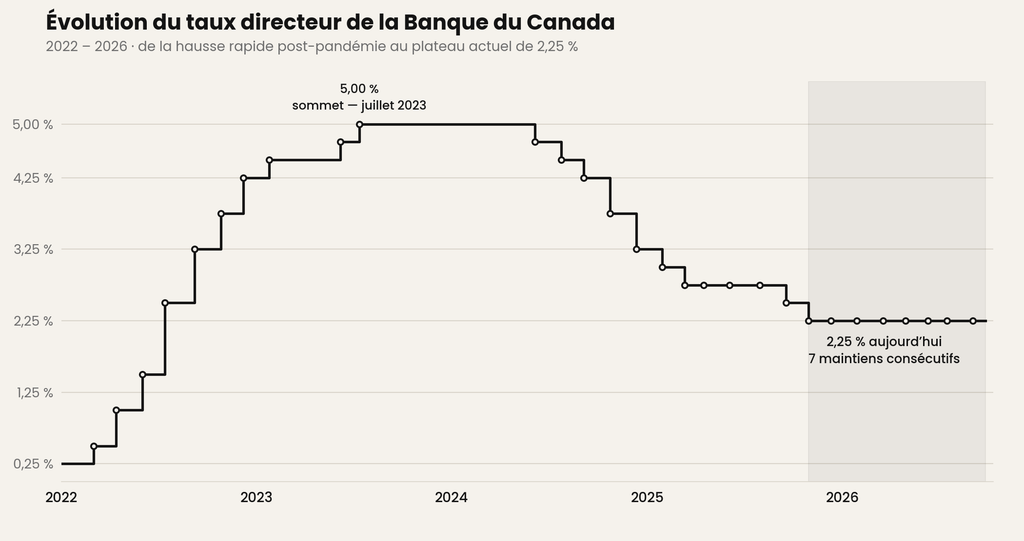
Le taux directeur de la Banque du Canada est resté à 2,25 % le 2 septembre 2026. Il s’agit d’un septième maintien consécutif : le taux n’a pas bougé depuis la baisse du 29 octobre 2025. Ce taux directeur est le principal outil de politique monétaire de la banque centrale : il influence directement les taux hypothécaires variables et les marges affichées par les institutions financières, ce qui en fait un indicateur à surveiller de près pour quiconque a une hypothèque ou planifie un achat.
Pourquoi la Banque a choisi le statu quo
Dans son communiqué, la Banque du Canada explique que l’économie et l’inflation évoluent essentiellement comme prévu. Le gouverneur Tiff Macklem a toutefois souligné deux sources d’incertitude qui pèsent sur la décision :
- La persistance du conflit au Moyen-Orient, qui fait grimper les prix mondiaux de l’énergie et alimente les risques inflationnistes
- L’escalade du conflit commercial entre le Canada et les États-Unis, qui menace la reprise économique naissante du pays
Le marché du travail demeure pour sa part relativement faible, ce qui reflète des capacités excédentaires encore présentes dans l’économie. Cette combinaison — inflation sous contrôle, mais incertitudes géopolitiques et commerciales persistantes — explique pourquoi la Banque du Canada préfère observer l’évolution de la situation plutôt que de bouger son taux directeur dans un sens ou dans l’autre pour l’instant.
Un changement de ton important
Ce qui retient l’attention des économistes, ce n’est pas tant le maintien lui-même — largement attendu — que le changement de discours qui l’accompagne. Pendant une bonne partie de 2025, le débat portait sur l’ampleur des baisses de taux à venir. Depuis l’annonce de septembre, la tendance s’est inversée : les prévisions des grandes banques pointent désormais vers un maintien prolongé pour le reste de 2026, avec une première hausse débattue pour 2027 plutôt qu’un retour aux baisses.
Randall Bartlett, économiste chez Desjardins, anticipe même une hausse de 0,5 point de pourcentage dans la première moitié de 2027. Ce type de prévision, encore impensable il y a quelques mois, illustre à quel point le contexte a changé : les emprunteurs qui bâtissent leur budget en fonction d’une prochaine baisse de taux devraient revoir leurs hypothèses.
Ce que ça signifie concrètement pour vous
Si vous avez un taux variable : aucun changement à vos versements pour l’instant. Mais le message est clair : ne comptez pas sur une baisse à court terme pour alléger votre fardeau.
Si votre renouvellement approche : c’est le bon moment pour magasiner vos options plutôt que de renouveler automatiquement avec votre prêteur actuel. Avec un environnement de taux stable, comparer les offres de plusieurs institutions peut faire une réelle différence sur vos mensualités.
Si vous songez à acheter : la stabilité du taux directeur donne un cadre plus prévisible pour planifier votre capacité d’emprunt, même si le test de stress hypothécaire demeure exigeant.
Si vous envisagez une consolidation de dettes : avec des taux qui risquent de rester élevés plus longtemps que prévu, agir plus tôt que tard pour restructurer des dettes à taux élevé peut limiter les dégâts sur votre budget.
La prochaine annonce du taux directeur de la Banque du Canada
La Banque du Canada rendra sa prochaine décision le mercredi 28 octobre 2026, accompagnée du Rapport sur la politique monétaire trimestriel. D’ici là, si votre situation hypothécaire mérite d’être révisée — que ce soit pour un achat, un renouvellement, un refinancement ou une consolidation — n’attendez pas la dernière minute pour évaluer vos options. Dans un contexte où le taux directeur pourrait rester stable, voire remonter légèrement en 2027 selon certains économistes, planifier tôt vous laisse plus de marge de manœuvre pour comparer les offres et négocier de meilleures conditions.
Chaque situation financière est unique. Un courtier hypothécaire indépendant peut comparer les offres de plusieurs prêteurs pour trouver la solution qui correspond réellement à vos besoins.